Een betaalachterstand groeit terwijl het transport doorgaat
Een opdrachtgever waarvoor je iedere week €12.000 aan transport uitvoert, hoeft niet direct een groot risico te lijken. Staat er inmiddels €25.000 open en blijf je nog drie weken op hetzelfde niveau rijden, dan kan de openstaande positie oplopen tot €61.000.
Daar zit een belangrijk verschil met veel andere branches. Het debiteurenrisico ontstaat bij een transportbedrijf vaak geleidelijk. Nieuwe ritten komen boven op diensten die al zijn uitgevoerd maar nog niet zijn betaald.
Een betaling die een paar dagen te laat binnenkomt hoeft geen probleem te zijn. Vervelender wordt het wanneer de achterstand oploopt terwijl je kosten en werkzaamheden voor dezelfde opdrachtgever doorgaan.
Eén opdrachtgever kan veel van je logistieke capaciteit én omzet bepalen
Bij debiteurenrisico gaat het niet alleen om het aantal klanten. De verdeling van je omzet is minstens zo belangrijk.
Zet je meerdere vrachtwagens, chauffeurs of een groot deel van je logistieke capaciteit structureel in voor één opdrachtgever, dan kan daar ook een relatief groot bedrag aan facturen openstaan. Een opdrachtgever kan daardoor tegelijkertijd een belangrijke bron van omzet en het grootste financiële risico in je klantenbestand zijn.
Kijk daarom niet alleen naar hoeveel een klant jaarlijks omzet. Kijk ook hoeveel er op een gemiddeld moment daadwerkelijk openstaat en hoe snel dat bedrag groeit wanneer betalingen later komen.
Wanneer is een debiteurenverzekering voor een transportbedrijf interessant?
Een debiteurenverzekering voor transport wordt vooral interessant wanneer een niet-betaalde rekening groter is dan je onderneming eenvoudig zelf kan opvangen.
Dat speelt bijvoorbeeld wanneer een aanzienlijk deel van de omzet bij enkele opdrachtgevers vandaan komt, wanneer je lange betaaltermijnen accepteert of wanneer je snel meer gaat rijden voor een bestaande klant. Ook bij nieuwe en buitenlandse opdrachtgevers kan het lastiger zijn om vooraf goed in te schatten hoeveel krediet je verantwoord kunt geven.
Heb je juist veel kleine opdrachtgevers, weinig klantconcentratie en voldoende financiële buffer? Dan kan het logisch zijn om een groter deel van het risico zelf te dragen. Een debiteurenverzekering is niet automatisch nodig omdat je actief bent in transport of logistiek.
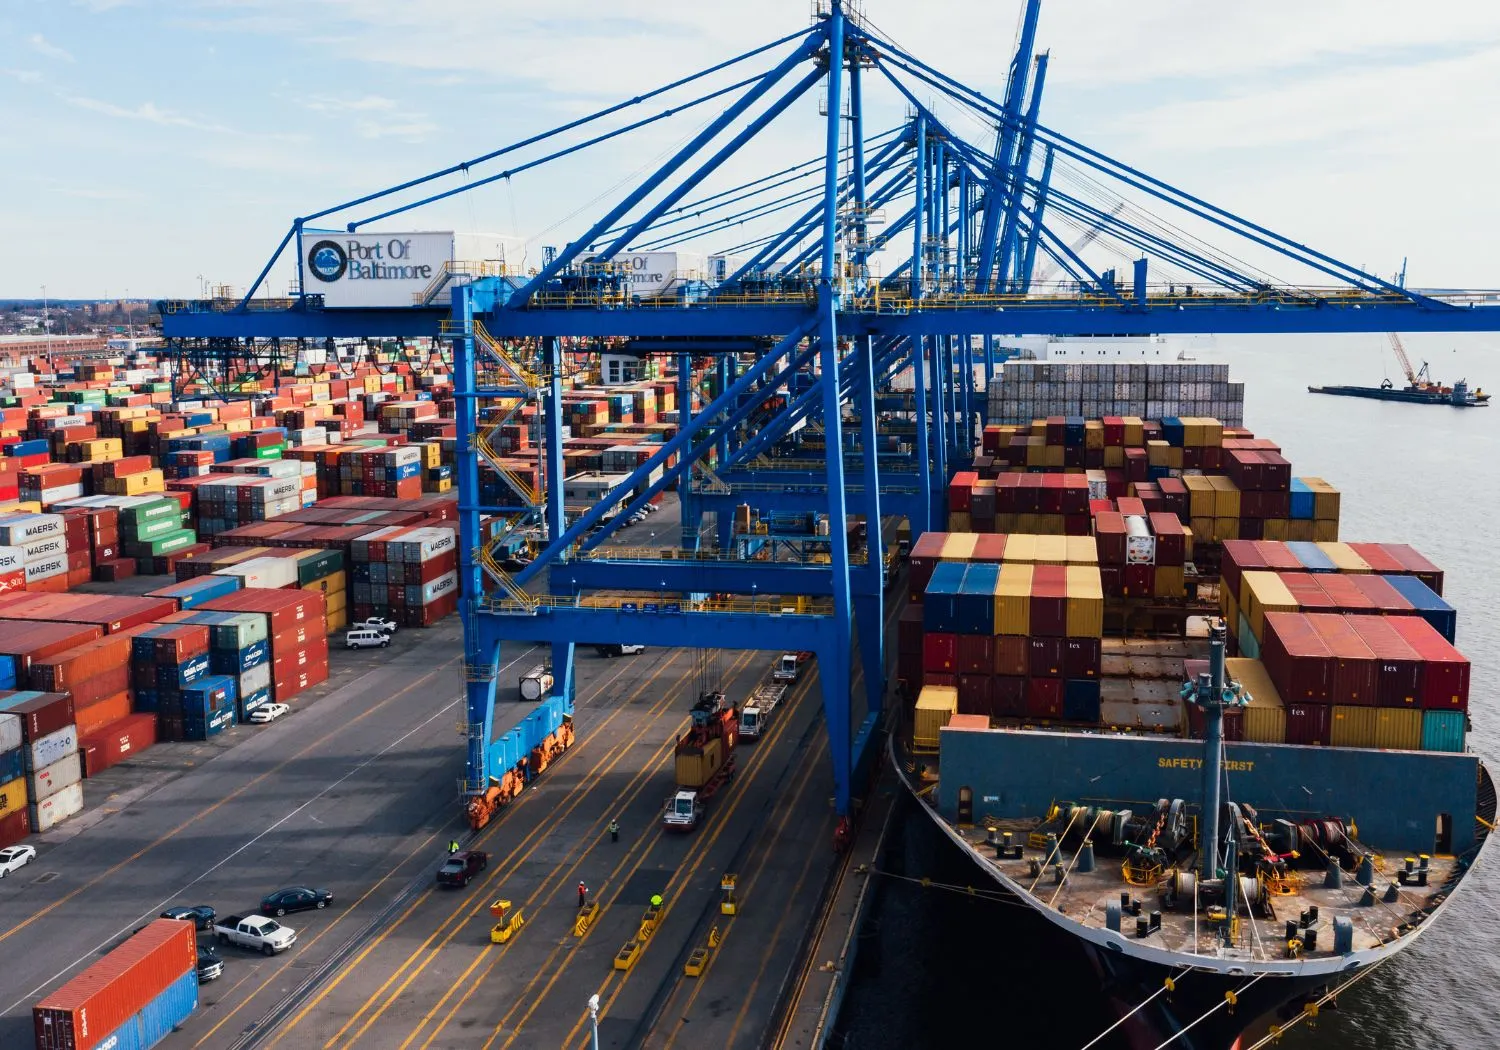
De kredietlimiet bepaalt hoeveel omzet daadwerkelijk gedekt is
Bij een debiteurenverzekering beoordeelt de verzekeraar de kredietwaardigheid van je zakelijke opdrachtgevers. Per klant kan een kredietlimiet worden vastgesteld: het maximale openstaande bedrag waarvoor dekking wordt gegeven.
Voor een logistiek bedrijf is die limiet praktisch belangrijk. Een opdrachtgever kan ineens meer ritten aanbieden, waardoor de omzet aantrekkelijk groeit maar tegelijkertijd het openstaande bedrag snel hoger wordt.
Een polis met een lage premie helpt weinig wanneer de kredietlimiet voor een belangrijke opdrachtgever niet aansluit op de hoeveelheid transport die je daadwerkelijk uitvoert. Kijk daarom wat er gebeurt wanneer je meer voor een klant gaat rijden en hoe snel een hogere limiet kan worden aangevraagd.
Wat gebeurt er als een opdrachtgever te laat betaalt en je blijft rijden?
Transport stopt meestal niet automatisch zodra een factuur één dag over de betaaltermijn gaat. Nieuwe vrachten staan gepland en een goede opdrachtgever zet je niet zomaar stil.
Voor de dekking kan te late betaling wel gevolgen hebben. Polisvoorwaarden kunnen bepalen wanneer een betalingsachterstand gemeld moet worden en tot welk moment nieuwe werkzaamheden nog onder de dekking vallen. Je wilt vooral weten hoeveel je verantwoord kunt blijven rijden wanneer eerdere facturen nog niet zijn betaald.
Vergelijk een debiteurenverzekering op je dagelijkse transportstroom
Een debiteurenverzekering voor logistiek of transport moet passen bij de manier waarop je bedrijf daadwerkelijk werkt. Kijk daarom eerst naar de kredietlimieten voor je belangrijkste opdrachtgevers, de snelheid waarmee die limieten kunnen worden aangepast en de regels wanneer betalingen achterlopen.
Werk je internationaal, dan telt ook mee in welke landen je opdrachtgevers verzekerd kunnen worden en hoe de verzekeraar omgaat met incasso buiten Nederland. Pas daarna worden verschillen in premie, verzekerd percentage en eigen risico echt goed vergelijkbaar.
Debiteurenverzekering.nl vergelijkt de grote verzekeraars vanuit die dagelijkse praktijk. We laten je niet alleen zien wat een polis kost, maar vooral hoeveel omzet je bij belangrijke opdrachtgevers verantwoord op rekening kunt blijven uitvoeren.