Bij productie staat je geld al vast voordat je factureert
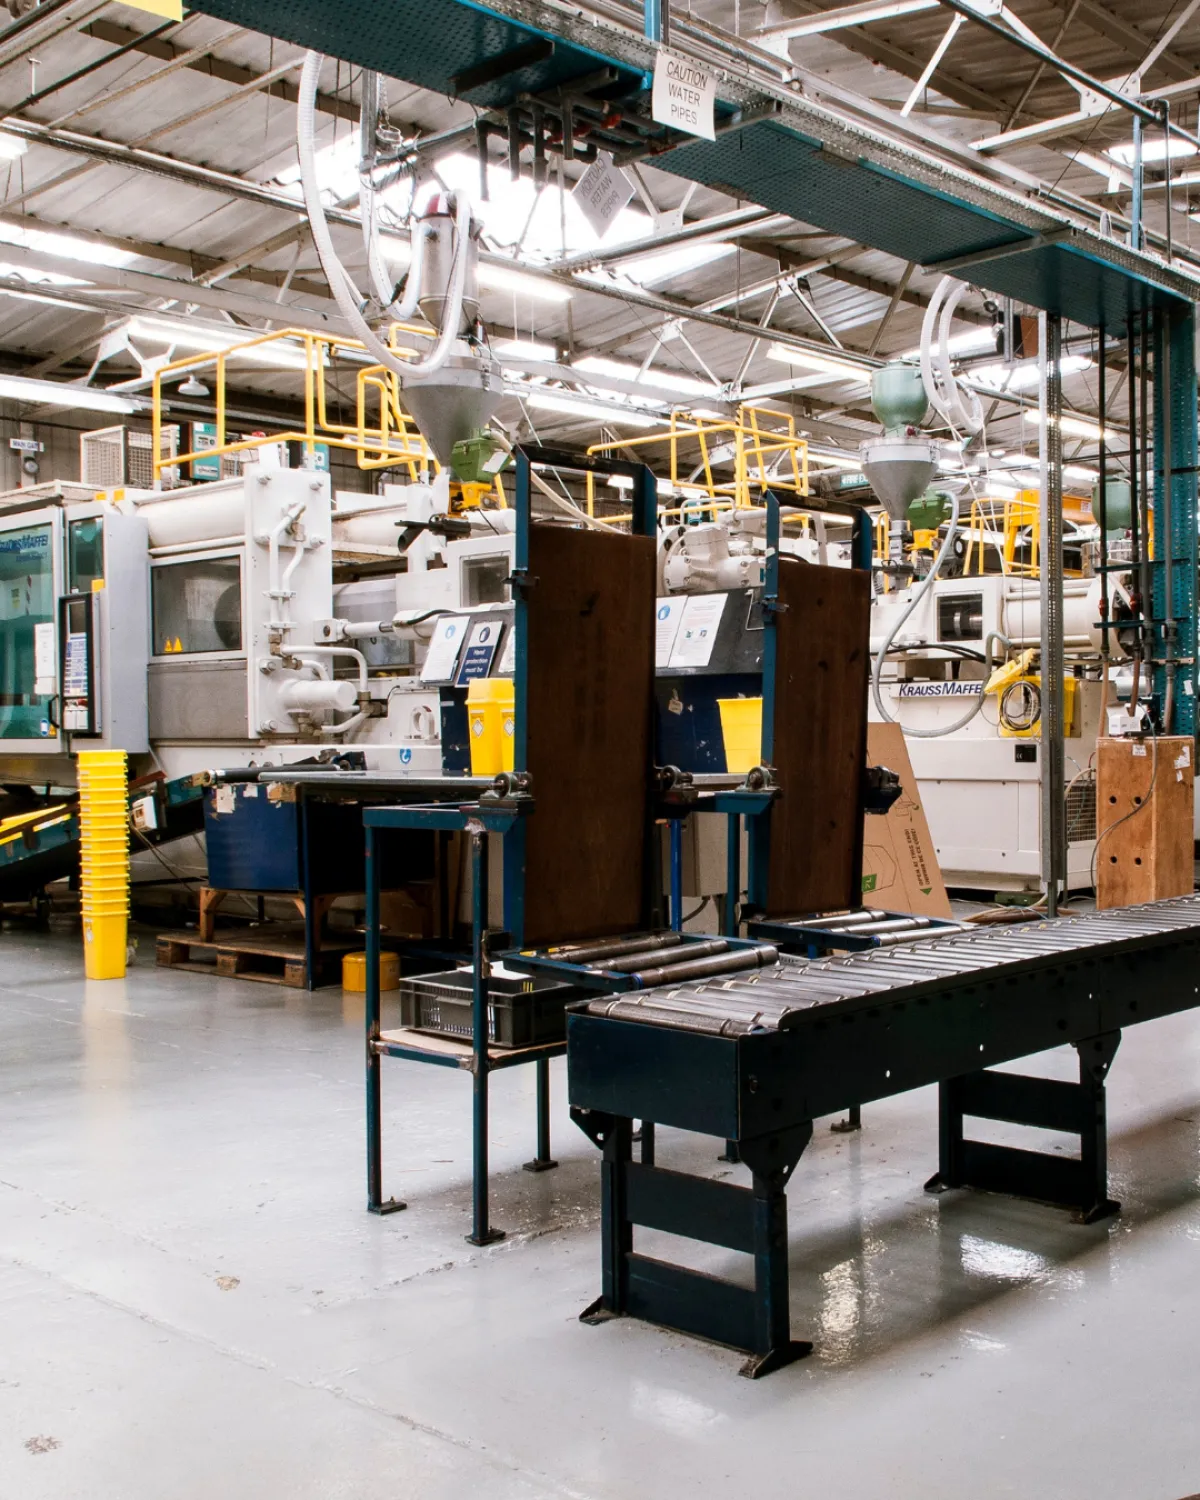
Bij een productiebedrijf begint de periode waarin je geld vastzit vaak al ruim vóór de factuurdatum. Duurt de productie bijvoorbeeld zes weken en krijgt de klant daarna 60 dagen om te betalen, dan financier je die order in de praktijk ruim drie maanden zelf.
Dat hoeft geen probleem te zijn zolang de klant betaalt. Het wordt anders wanneer juist een grote afnemer tijdens of kort na de productie in financiële problemen komt.
Voor een productiebedrijf is daarom niet alleen interessant hoeveel er vandaag aan facturen openstaat. Kijk ook hoeveel materiaal, arbeid en capaciteit inmiddels is ingezet voor orders die nog niet zijn betaald.
Grote productieorders vergroten het debiteurenrisico per klant
Een klant die normaal voor €50.000 bestelt en ineens een order van €200.000 plaatst, lijkt vooral goed nieuws. Financieel verandert er tegelijkertijd veel. Er moet mogelijk meer materiaal worden ingekocht, productiecapaciteit wordt gereserveerd en na levering staat een veel groter bedrag bij dezelfde afnemer open. De klant krijgt meer krediet van je bedrijf.
Daarom verdient een uitzonderlijk grote order aandacht vóórdat de productie begint. Is de afnemer kredietwaardig genoeg voor dit bedrag? En is de kredietlimiet binnen de debiteurenverzekering hoog genoeg om de grotere positie daadwerkelijk te dekken? Een omzetstijging bij één klant kan anders sneller gaan dan de verzekerde ruimte voor die klant.
Maatwerk maakt wanbetaling duurder
Voorraad die voor meerdere klanten geschikt is, kun je na een geannuleerde order misschien alsnog verkopen. Bij maatwerk ligt dat anders. Een machine die volgens specifieke eisen is gebouwd, een klantspecifieke constructie of een bijzondere productieserie heeft vaak veel minder waarde voor een andere afnemer. Wanneer de oorspronkelijke klant wegvalt, zijn de gemaakte kosten daardoor lastiger terug te verdienen.
Juist bij maatwerk is het dus belangrijk om niet alleen naar de uiteindelijke factuur te kijken. De financiële blootstelling kan al tijdens het productieproces ontstaan.
Hoe specifieker en kostbaarder het product, hoe relevanter de vraag vanaf welk moment het risico verzekerd is.
Wat dekt een debiteurenverzekering tijdens de productie?
Een gewone openstaande factuur en kosten die al tijdens de productie worden gemaakt zijn niet automatisch hetzelfde risico.
Bij een debiteurenverzekering voor een productiebedrijf moet daarom duidelijk zijn vanaf welk moment dekking geldt. Wordt alleen het bedrag na levering verzekerd, of kunnen in jouw situatie ook risico’s tijdens een langere productieperiode worden meegenomen?
Dat is vooral relevant bij machines, installaties, kapitaalgoederen en ander kostbaar maatwerk waarvoor veel kosten worden gemaakt voordat de klant uiteindelijk kan worden gefactureerd. Kijk hier goed naar bij het vergelijken van verzekeringen. Een hoog verzekerd percentage zegt weinig wanneer een belangrijk deel van het werk plaatsvindt voordat de dekking begint.
Wanbetaling van je grootste afnemer
Vooral de verhouding tussen het openstaande bedrag en je marge bepaalt hoe zwaar wanbetaling aankomt. Staat er bijvoorbeeld €150.000 open bij één klant en bedraagt je nettomarge 8%, dan is €1.875.000 nieuwe omzet nodig om met dezelfde marge €150.000 winst te verdienen.
Dat maakt klantconcentratie bij industriële bedrijven belangrijk. Een onderneming met honderd kleinere afnemers loopt een ander debiteurenrisico dan een productiebedrijf waarvan drie klanten het grootste deel van de omzet vertegenwoordigen. Niet het aantal facturen is dan doorslaggevend, maar hoeveel verlies je bij één afnemer kunt oplopen en of je bedrijf dat zelf kan dragen.
Wanneer is een debiteurenverzekering voor een productiebedrijf nodig?
Werk je veel met vooruitbetalingen, zijn orders goed verspreid over tientallen afnemers en kunnen producten eenvoudig opnieuw worden verkocht? Dan kan het risico relatief goed zelf te dragen zijn.
Bij enkele grote klanten, hoge orderwaarden, lange productietijden of kostbaar maatwerk ligt dat anders. Zeker wanneer een groot deel van je werkkapitaal langdurig vastzit bij dezelfde afnemers kan een debiteurenverzekering interessanter worden.
De vraag is dus niet of ieder industrieel bedrijf zich moet verzekeren, maar welk verlies jouw productiebedrijf zonder problemen kan opvangen.
Vergelijk een debiteurenverzekering op je productieproces
Bij een debiteurenverzekering voor industrie is de laagste premie niet automatisch de beste keuze. Kijk vooral naar de kredietlimieten voor je belangrijkste afnemers en wat er gebeurt wanneer een klant plotseling een veel grotere order plaatst.
Controleer daarnaast vanaf welk moment dekking geldt, hoe wordt omgegaan met lopende productie en wat een verlaging van de kredietlimiet betekent voor orders waarmee je al bent begonnen. Bij buitenlandse afnemers speelt bovendien mee in welke landen dekking mogelijk is.
Debiteurenverzekering.nl vergelijkt de grote verzekeraars vanuit de manier waarop je productiebedrijf daadwerkelijk werkt: welke bedragen per klant risico lopen, hoeveel geld al tijdens productie wordt ingezet en welk verlies je zelf kunt dragen.